Domain schraubkarabiner.de kaufen?
Wir ziehen mit dem Projekt
schraubkarabiner.de um.
Sind Sie am Kauf der Domain
schraubkarabiner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schraubkarabiner.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
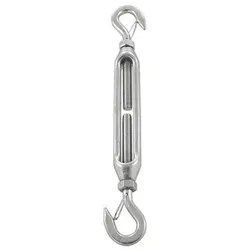
Spannschloss Haken-Haken mit Sicherung, A4, M8Länge (L) [mm] = 300 Länge 1 (L1) [mm] = 210 Öffnungsweite (C) [mm] = 11 Gewinde (GW) = M8 Gewindeart (DE) = Metrisches Gewinde Antrieb = SW13 Verstellbare Länge (DE) = Stufenlos verstellbar Werkstoff-Nr. = 1.4401 AISI = 316 Materialsorte (Code) = A4 Materialsorte (DE) = Edelstahl A433,44 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Spannschloss Haken-Haken mit Sicherung, A4, M12Länge (L) [mm] = 505 Länge 1 (L1) [mm] = 340 Öffnungsweite (C) [mm] = 16 Gewinde (GW) = M12 Gewindeart (DE) = Metrisches Gewinde Antrieb = SW19 Verstellbare Länge (DE) = Stufenlos verstellbar Werkstoff-Nr. = 1.4401 AISI = 316 Materialsorte (Code) = A4 Materialsorte (DE) = Edelstahl A484,09 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **

Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Spannschloss Haken-Haken mit Sicherung, A4, M8Länge (L) [mm] = 300 Länge 1 (L1) [mm] = 210 Öffnungsweite (C) [mm] = 11 Gewinde (GW) = M8 Gewindeart (DE) = Metrisches Gewinde Antrieb = SW13 Verstellbare Länge (DE) = Stufenlos verstellbar Werkstoff-Nr. = 1.4401 AISI = 316 Materialsorte (Code) = A4 Materialsorte (DE) = Edelstahl A433,44 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Spannschloss Haken-Haken mit Sicherung, A4, M12Länge (L) [mm] = 505 Länge 1 (L1) [mm] = 340 Öffnungsweite (C) [mm] = 16 Gewinde (GW) = M12 Gewindeart (DE) = Metrisches Gewinde Antrieb = SW19 Verstellbare Länge (DE) = Stufenlos verstellbar Werkstoff-Nr. = 1.4401 AISI = 316 Materialsorte (Code) = A4 Materialsorte (DE) = Edelstahl A484,09 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Perwitzschky, Olaf: Bergwandern - BergsteigenBergwandern - Bergsteigen , Ob gemütliche Wanderung oder ambitionierte Gipfeltour - Bergwandern und Bergsteigen sollen vor allem Freude machen. Unbestreitbar lauern im Gebirge aber auch Gefahren. Der Wissen & Praxis-Band 'Bergwandern - Bergsteigen' vermittelt das notwendige Wissen um unbeschwert die Berge zu genießen. In dieser Alpin-Lehrschrift geht es unter anderem um diese Themen: - Tourenplanung und Orientierung - Umgang mit Karte, Kompass und GPS - Gehen auf Wegen, Steigen, Klettersteigen sowie auf Schnee und Eis - Wann, wo und wie sichern? - Begehen von Gletschern - Erkennen und richtiges Deuten von Wetterzeichen - In den Bergen unterwegs mit Kindern - Schneeschuhgehen - was sollte man wissen und können? Zahlreiche Abbildungen, Grafiken und Listen machen Kompliziertes verständlich und leicht nachvollziehbar. Die alpine Lehrschrift beinhaltet eine Fülle wichtiger Informationen und ist besonders übersichtlich gegliedert. Die Reihe Wissen & Praxis aus dem Rother Bergverlag vermittelt vielfältiges Wissen für Wanderer, Bergsteiger und Outdoor-Enthusiasten. Die Autoren sind ausgewiesene Fachleute aus den jeweiligen Gebieten. Olaf Perwitzschky, Jahrgang 1966, ist staatlich geprüfter Bergführer. Er ist Redakteur bei der Zeitschrift Alpin, wo er vor allem Produkttests durchführt und den Lesern durch die erfolgreiche Rubrik "Olaf klärt das schon" bekannt ist. , Zündspulen > Zünd- & Glühanlagen , Auflage: 4., aktualisierte Auflage 2022, Erscheinungsjahr: 20211102, Produktform: Kartoniert, Titel der Reihe: Wissen & Praxis (Bergverlag Rother)##, Autoren: Perwitzschky, Olaf, Edition: REV, Auflage: 22004, Auflage/Ausgabe: 4., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 199, Abbildungen: 24 Grafiken, 7 Tabellen und Übersichten, 2 Karten, Keyword: Bergwetter; Biwak; Biwakieren; Erste Hilfe; Gehtechnik; Gletscher; Handbuch; Karte; Klettern; Kompass; Lehrbuch; Lehrschrift; Notfall; Orientierung; Pickel; Ratgeber; Sicherung; Spaltenbergung; Technik; Theorie; Tourenplanung; Wandern; Wetter, Fachschema: Alpinismus~Berg / Bergsteigen~Bergsteigen~Berg / Bergwandern~Bergwandern~Wandern / Bergwandern~Sport / Training~Training (körperlich), Fachkategorie: Andere Sportarten und sportliche Wettbewerbe~Bergsteigen und Klettern~Sport: Training und Coaching~Reise: Sachbuch, Ratgeber, Warengruppe: HC/Sport/Sonstige Sportarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 165, Höhe: 15, Gewicht: 520, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seubold, Günter: Bergsteigen - Eine Philosophie des LebensBergsteigen - Eine Philosophie des Lebens , Bergsteigen ist konzentriertes Tun. Bergsteigen ist konzentriertes Leben. Es verdichten sich: Zeit, Aufmerksamkeit, Sinnlichkeit, Nachdenklichkeit; es intensiviert sich die Beziehung von Mensch und Welt. Was Natur ist und was der Mensch kann, erfährt man beim Bergsteigen nachdrücklicher als in der Ebene des Alltags. Dieses konzentrierte Tun und innige Weltverhältnis vermag auf das alltägliche Leben in der Ebene zurückzustrahlen, sodass auch dieses bereichert wird und in neuem Licht erscheint. Diese fundierte und dennoch leicht verständliche philosophische Abhandlung zeigt, dass Bergsteigen mehr ist als ein Sport, der Spaß macht; es zeigt sich in der Haltung sich selbst und dem Leben gegenüber und bildet eine erfüllende Lebenskunst. Aufgezeigt werden die Sinnkomponenten des Bergsteigens, die ökonomische und ökologische, die spirituelle und erotische Dimension dieses Tuns. Dabei will dieses Buch weder die Weltanschauungen renommierter Profibergsteiger analysieren noch eine Kulturgeschichte des Bergsteigens liefern; es beruht vielmehr auf individueller Sicht und vereinigt darin - und das ist das Besondere - die tiefgründige Denkweise des klassischen Philosophen mit den authentischen Erfahrungen des erfahrenen Bergsteigers. Damit bietet es Menschen, die selbst gern in die Berge gehen, ein inspirierendes Reflektieren dieses Tuns. Sie werden sich von diesem Buch ebenso verstanden fühlen wie neue Dimensionen darin finden. Auszeichnung: 3. Platz in der Kategorie Belletristik und Poesie beim 10. Internationalen Wettbewerb für die besten Veröffentlichungen über die Berge i(Krakau) , Sonstige > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20250118, Autoren: Seubold, Günter, Seitenzahl/Blattzahl: 128, Abbildungen: Zweifarbdruck, SW-Abbildungen, Keyword: Alpinismus; Berge; Bergsport; Bergsteiger; Bergwanderer; Bergwandern; Erlebnis Berge; Lebenshilfe; Lebenskunst; Lebensphilosophie; Lebenssinn, Fachschema: Alpinismus~Berg / Bergsteigen~Bergsteigen, Fachkategorie: Bergsteigen und Klettern, Warengruppe: HC/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 130, Höhe: 13, Gewicht: 236, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.