Domain schraubkarabiner.de kaufen?
Wir ziehen mit dem Projekt
schraubkarabiner.de um.
Sind Sie am Kauf der Domain
schraubkarabiner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schraubkarabiner.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Moses Expedition Natur - Karabiner mit SchraubverschlussDie Expedition Natur Karabiner mit Schraubverschluss sind praktische Helfer für Alltag und Outdoor-Abenteuer. Aus robustem Aluminium gefertigt, eignen sie sich ideal zum sicheren Befestigen von Gegenständen an Rucksäcken, Taschen oder Gürteln. Der integrierte Schraubverschluss verhindert ein unbeabsichtigtes Öffnen und macht die Karabiner auch zu zuverlässigen Schlüsselanhängern. Dank der drei unterschiedlichen Größen und auffälligen Farben ist für jede Situation der passende Karabiner dabei – ob unterwegs in der Natur oder im täglichen Gebrauch. aus robustem Aluminium gefertigt 3 Größen: S (58 × 31 × 5,4 mm), M (66 × 35 × 6,4 mm), L (77 × 42 × 12 mm) mit Schraubverschluss zum sicheren Verschließen verhindert unbeabsichtigtes Aufdrücken ideal als Schlüsselanhänger oder zur Befestigung an Taschen und Gürteln5,21 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung, Ratgeber von Alois Th. NackeDer Ratgeber "Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung" bietet eine umfassende und klare Darstellung aller relevanten Aspekte der Immobilienbesteuerung. Er richtet sich an Personen, die sich mit dem Erwerb, Besitz und der Veräusserung von Immobilien auseinandersetzen, und beantwortet zentrale Fragen zu Umsatzsteuer, Grunderwerbsteuer sowie Ertragsteuern im Zusammenhang mit Vermietung. Der Inhalt ist klar strukturiert und enthält anschauliche Übersichten sowie Beispiele, die einen schnellen Überblick über steuerlich relevante Bereiche ermöglichen. Zudem werden gesetzliche Bestimmungen, Urteile und Verwaltungsanweisungen bereitgestellt, um das Nachschlagen in anderen Quellen zu minimieren. Die im Kauf der Printausgabe enthaltene Online-Version bietet zusätzliche Verwaltungsanweisungen und Verlinkungen zu weiteren Inhalten der NWB Datenbank. Dieser praxisorientierte Ratgeber ist sowohl für Steuerberater, Makler und Hausverwaltungen als auch für private Immobilienkäufer von grossem Nutzen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **


Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
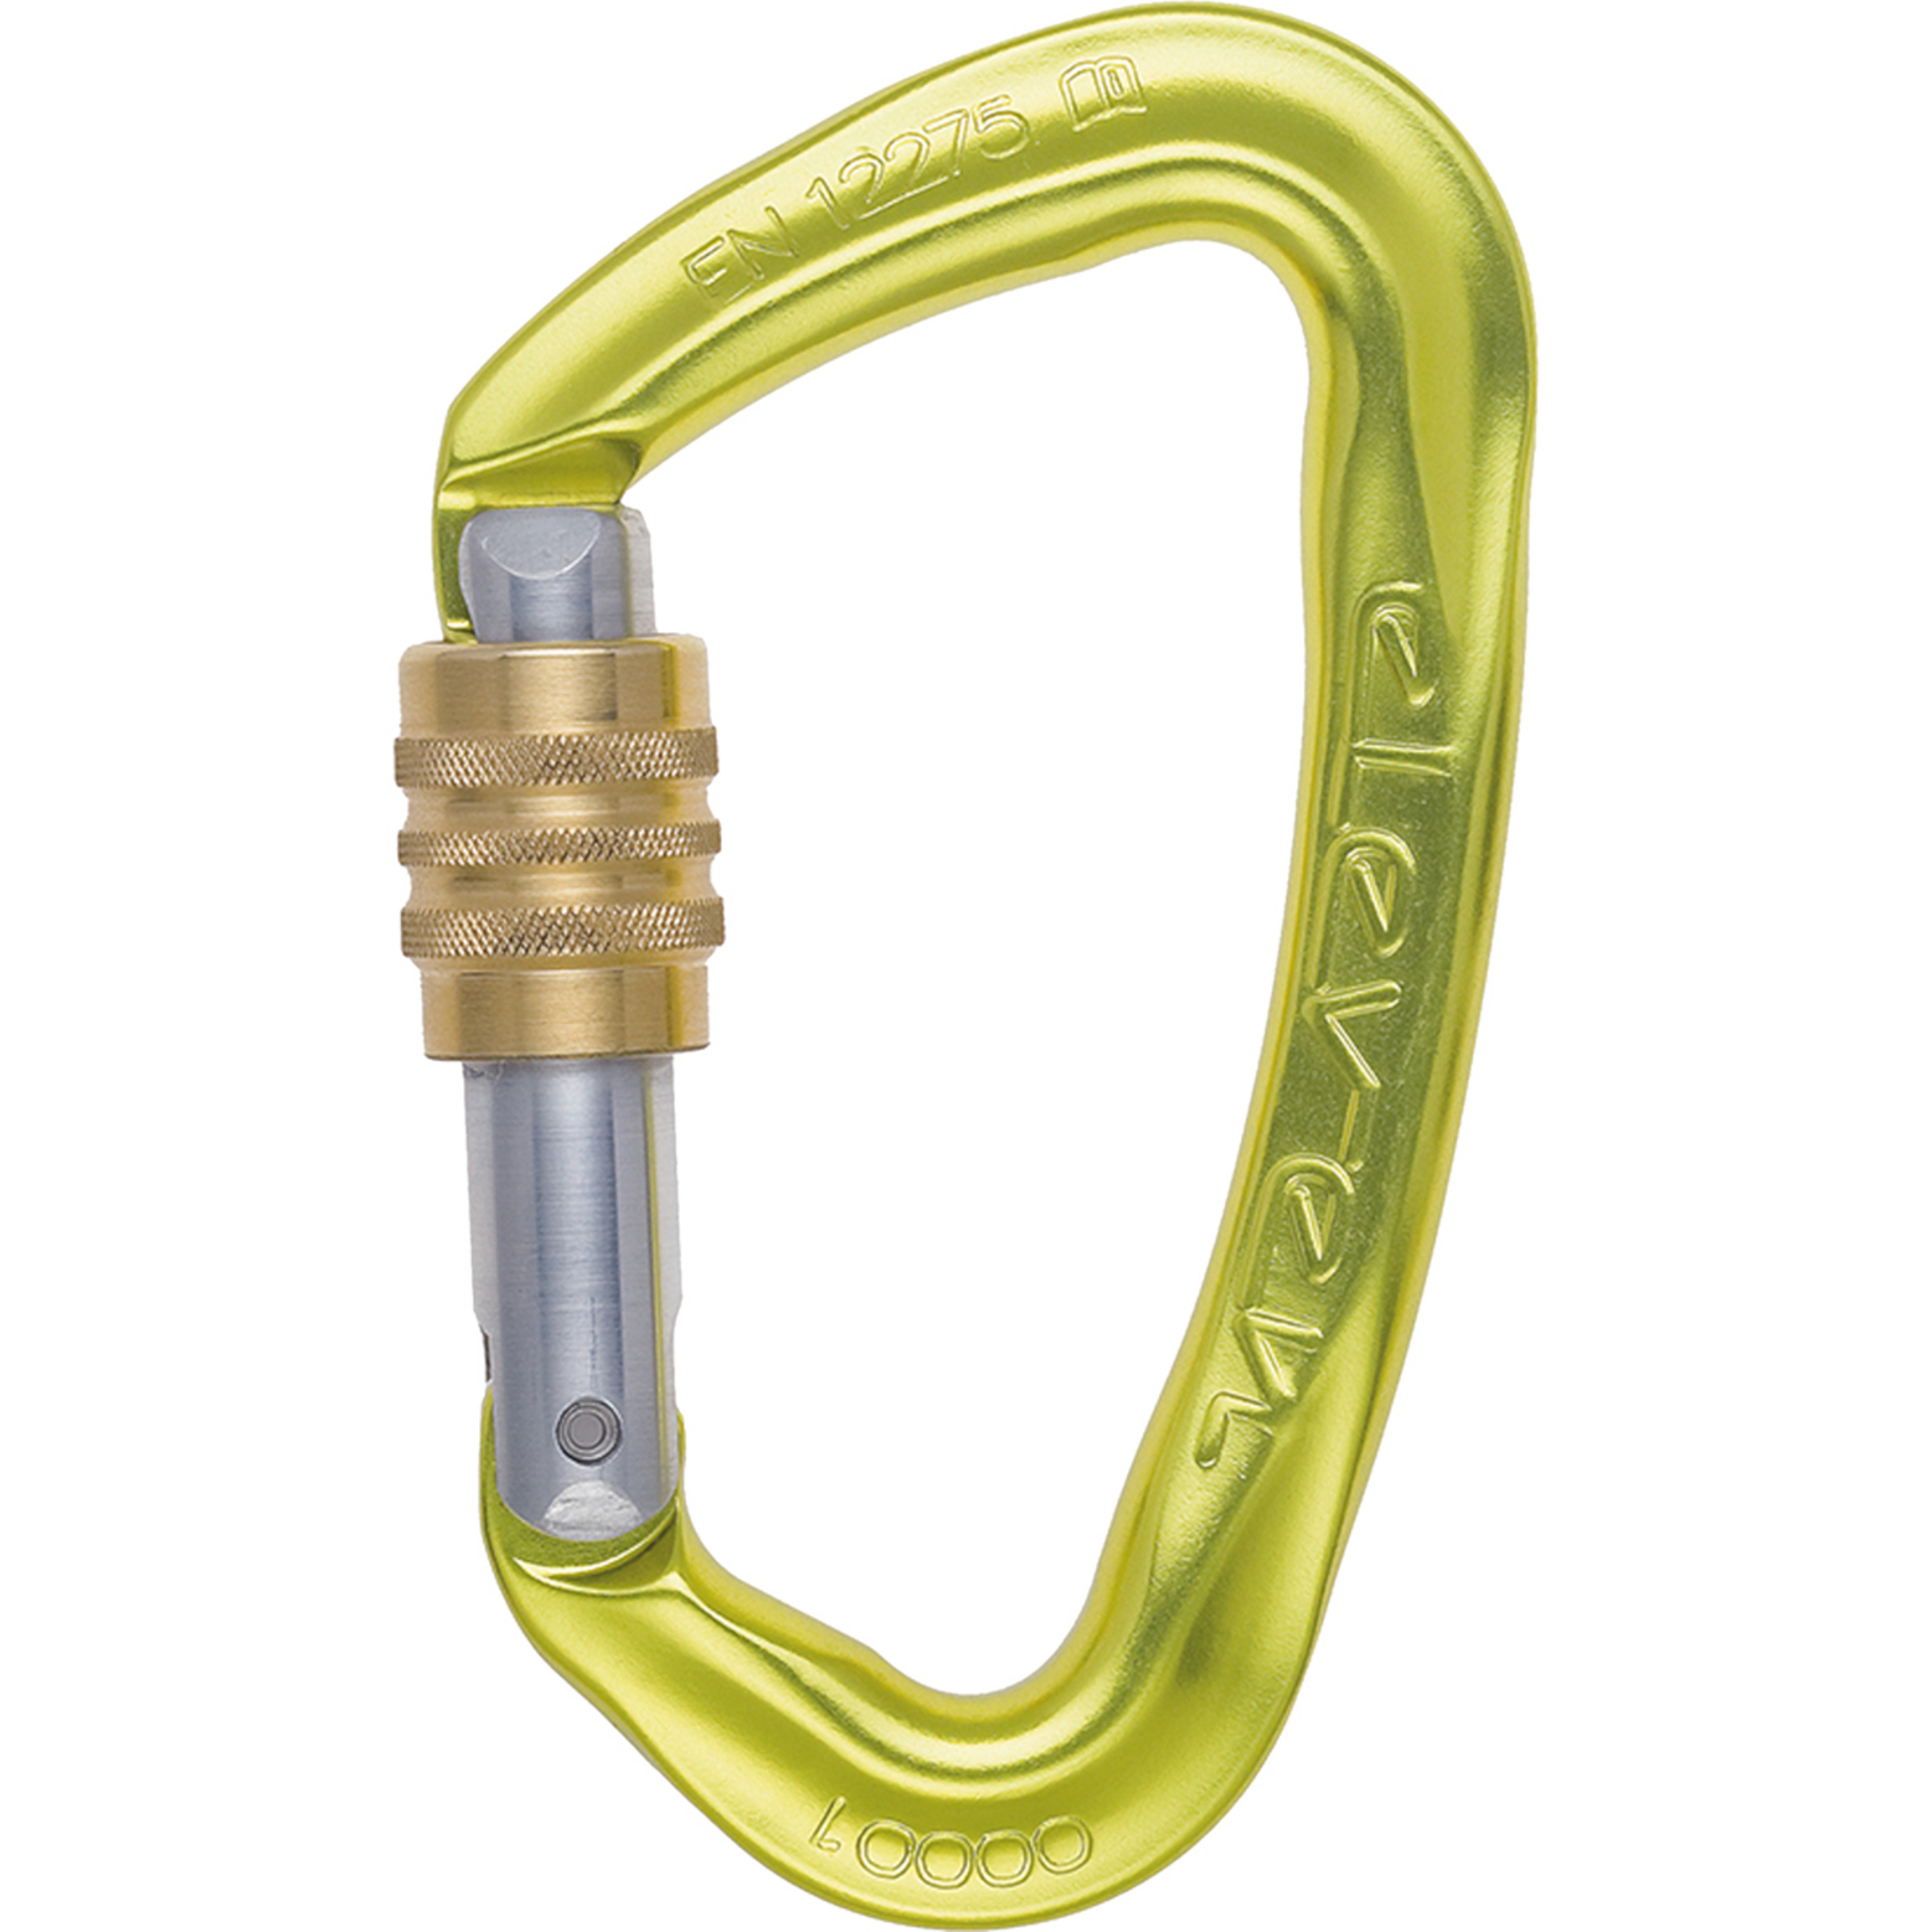
SKYLOTEC Schraubkarabiner HMS Karabiner passO-SCProduktbeschreibung: Aluminiumkarabiner passO-SC Ausführung: • Bruchlast Hauptachse: 22 kN • Bruchlast Nebenachse: 10 kN • Max. Öffnung: 30 mm Zulassung/Norm: EN 12275-H:1998, EN 362-B:2004, UIAA 121 Material: Aluminium (eloxiert) Gewicht: 0,08 kg Maße: 112 mm x 76,5 mmEigenschaften:Ausführung: Sc...18,93 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stahl-Karabiner mit SchraubverschlussIdeal für Industrie, Bergsteigen und Rettungseinsätze Der Stahl-Karabiner mit Schraubverschluss von Kratos Safety® bietet Sicherheit und Zuverlässigkeit bei der Befestigung von Ausrüstung in verschiedenen Einsatzbereichen. Mit einer Öffnungsweite von 18 mm und einer beeindruckenden Bruchfestigkeit von 25 kN ist er robust und belastbar. Hergestellt aus hochwertigem Stahlmaterial gewährleistet er eine lange Lebensdauer und Zuverlässigkeit in anspruchsvollen Umgebungen. Der Schraubverschluss sorgt für eine sichere Verriegelung und verhindert ein unbeabsichtigtes Öffnen. Er ist ideal für industrielle Anwendungen, Bergsteigen, Rettungseinsätze und mehr. Besonderheiten Stahl-Karabiner mit Schraubverschluss von Kratos Safety® Robuster Stahl für Zuverlässigkeit Öffnungsweite 18 mm für vielseitige Anwendungen Beeindruckende 25 kN für Sicherheit Schraubverschluss gewährleistet Stabilität Spezifikationen Material: Stahl Öffnungsweite: 18 mm Bruchfestigkeit: 25 kN Normen: EN 362:2004 Classe B6,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Moses Expedition Natur - Karabiner mit SchraubverschlussDie Expedition Natur Karabiner mit Schraubverschluss sind praktische Helfer für Alltag und Outdoor-Abenteuer. Aus robustem Aluminium gefertigt, eignen sie sich ideal zum sicheren Befestigen von Gegenständen an Rucksäcken, Taschen oder Gürteln. Der integrierte Schraubverschluss verhindert ein unbeabsichtigtes Öffnen und macht die Karabiner auch zu zuverlässigen Schlüsselanhängern. Dank der drei unterschiedlichen Größen und auffälligen Farben ist für jede Situation der passende Karabiner dabei – ob unterwegs in der Natur oder im täglichen Gebrauch. aus robustem Aluminium gefertigt 3 Größen: S (58 × 31 × 5,4 mm), M (66 × 35 × 6,4 mm), L (77 × 42 × 12 mm) mit Schraubverschluss zum sicheren Verschließen verhindert unbeabsichtigtes Aufdrücken ideal als Schlüsselanhänger oder zur Befestigung an Taschen und Gürteln5,21 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung, Ratgeber von Alois Th. NackeDer Ratgeber "Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung" bietet eine umfassende und klare Darstellung aller relevanten Aspekte der Immobilienbesteuerung. Er richtet sich an Personen, die sich mit dem Erwerb, Besitz und der Veräusserung von Immobilien auseinandersetzen, und beantwortet zentrale Fragen zu Umsatzsteuer, Grunderwerbsteuer sowie Ertragsteuern im Zusammenhang mit Vermietung. Der Inhalt ist klar strukturiert und enthält anschauliche Übersichten sowie Beispiele, die einen schnellen Überblick über steuerlich relevante Bereiche ermöglichen. Zudem werden gesetzliche Bestimmungen, Urteile und Verwaltungsanweisungen bereitgestellt, um das Nachschlagen in anderen Quellen zu minimieren. Die im Kauf der Printausgabe enthaltene Online-Version bietet zusätzliche Verwaltungsanweisungen und Verlinkungen zu weiteren Inhalten der NWB Datenbank. Dieser praxisorientierte Ratgeber ist sowohl für Steuerberater, Makler und Hausverwaltungen als auch für private Immobilienkäufer von grossem Nutzen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.