Domain schraubkarabiner.de kaufen?
Wir ziehen mit dem Projekt
schraubkarabiner.de um.
Sind Sie am Kauf der Domain
schraubkarabiner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schraubkarabiner.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
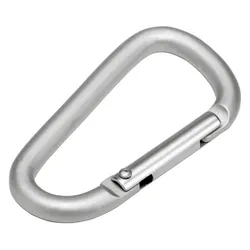
Moses Expedition Natur - Karabiner mit SchraubverschlussDie Expedition Natur Karabiner mit Schraubverschluss sind praktische Helfer für Alltag und Outdoor-Abenteuer. Aus robustem Aluminium gefertigt, eignen sie sich ideal zum sicheren Befestigen von Gegenständen an Rucksäcken, Taschen oder Gürteln. Der integrierte Schraubverschluss verhindert ein unbeabsichtigtes Öffnen und macht die Karabiner auch zu zuverlässigen Schlüsselanhängern. Dank der drei unterschiedlichen Größen und auffälligen Farben ist für jede Situation der passende Karabiner dabei – ob unterwegs in der Natur oder im täglichen Gebrauch. aus robustem Aluminium gefertigt 3 Größen: S (58 × 31 × 5,4 mm), M (66 × 35 × 6,4 mm), L (77 × 42 × 12 mm) mit Schraubverschluss zum sicheren Verschließen verhindert unbeabsichtigtes Aufdrücken ideal als Schlüsselanhänger oder zur Befestigung an Taschen und Gürteln5,21 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
SKYLOTEC Schraubkarabiner HMS Karabiner passO-SCProduktbeschreibung: Aluminiumkarabiner passO-SC Ausführung: • Bruchlast Hauptachse: 22 kN • Bruchlast Nebenachse: 10 kN • Max. Öffnung: 30 mm Zulassung/Norm: EN 12275-H:1998, EN 362-B:2004, UIAA 121 Material: Aluminium (eloxiert) Gewicht: 0,08 kg Maße: 112 mm x 76,5 mmEigenschaften:Ausführung: Sc...18,93 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stahl-Karabiner mit SchraubverschlussIdeal für Industrie, Bergsteigen und Rettungseinsätze Der Stahl-Karabiner mit Schraubverschluss von Kratos Safety® bietet Sicherheit und Zuverlässigkeit bei der Befestigung von Ausrüstung in verschiedenen Einsatzbereichen. Mit einer Öffnungsweite von 18 mm und einer beeindruckenden Bruchfestigkeit von 25 kN ist er robust und belastbar. Hergestellt aus hochwertigem Stahlmaterial gewährleistet er eine lange Lebensdauer und Zuverlässigkeit in anspruchsvollen Umgebungen. Der Schraubverschluss sorgt für eine sichere Verriegelung und verhindert ein unbeabsichtigtes Öffnen. Er ist ideal für industrielle Anwendungen, Bergsteigen, Rettungseinsätze und mehr. Besonderheiten Stahl-Karabiner mit Schraubverschluss von Kratos Safety® Robuster Stahl für Zuverlässigkeit Öffnungsweite 18 mm für vielseitige Anwendungen Beeindruckende 25 kN für Sicherheit Schraubverschluss gewährleistet Stabilität Spezifikationen Material: Stahl Öffnungsweite: 18 mm Bruchfestigkeit: 25 kN Normen: EN 362:2004 Classe B6,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Moses Expedition Natur - Karabiner mit SchraubverschlussDie Expedition Natur Karabiner mit Schraubverschluss sind praktische Helfer für Alltag und Outdoor-Abenteuer. Aus robustem Aluminium gefertigt, eignen sie sich ideal zum sicheren Befestigen von Gegenständen an Rucksäcken, Taschen oder Gürteln. Der integrierte Schraubverschluss verhindert ein unbeabsichtigtes Öffnen und macht die Karabiner auch zu zuverlässigen Schlüsselanhängern. Dank der drei unterschiedlichen Größen und auffälligen Farben ist für jede Situation der passende Karabiner dabei – ob unterwegs in der Natur oder im täglichen Gebrauch. aus robustem Aluminium gefertigt 3 Größen: S (58 × 31 × 5,4 mm), M (66 × 35 × 6,4 mm), L (77 × 42 × 12 mm) mit Schraubverschluss zum sicheren Verschließen verhindert unbeabsichtigtes Aufdrücken ideal als Schlüsselanhänger oder zur Befestigung an Taschen und Gürteln5,21 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Perwitzschky, Olaf: Bergwandern - BergsteigenBergwandern - Bergsteigen , Ob gemütliche Wanderung oder ambitionierte Gipfeltour - Bergwandern und Bergsteigen sollen vor allem Freude machen. Unbestreitbar lauern im Gebirge aber auch Gefahren. Der Wissen & Praxis-Band 'Bergwandern - Bergsteigen' vermittelt das notwendige Wissen um unbeschwert die Berge zu genießen. In dieser Alpin-Lehrschrift geht es unter anderem um diese Themen: - Tourenplanung und Orientierung - Umgang mit Karte, Kompass und GPS - Gehen auf Wegen, Steigen, Klettersteigen sowie auf Schnee und Eis - Wann, wo und wie sichern? - Begehen von Gletschern - Erkennen und richtiges Deuten von Wetterzeichen - In den Bergen unterwegs mit Kindern - Schneeschuhgehen - was sollte man wissen und können? Zahlreiche Abbildungen, Grafiken und Listen machen Kompliziertes verständlich und leicht nachvollziehbar. Die alpine Lehrschrift beinhaltet eine Fülle wichtiger Informationen und ist besonders übersichtlich gegliedert. Die Reihe Wissen & Praxis aus dem Rother Bergverlag vermittelt vielfältiges Wissen für Wanderer, Bergsteiger und Outdoor-Enthusiasten. Die Autoren sind ausgewiesene Fachleute aus den jeweiligen Gebieten. Olaf Perwitzschky, Jahrgang 1966, ist staatlich geprüfter Bergführer. Er ist Redakteur bei der Zeitschrift Alpin, wo er vor allem Produkttests durchführt und den Lesern durch die erfolgreiche Rubrik "Olaf klärt das schon" bekannt ist. , Zündspulen > Zünd- & Glühanlagen , Auflage: 4., aktualisierte Auflage 2022, Erscheinungsjahr: 20211102, Produktform: Kartoniert, Titel der Reihe: Wissen & Praxis (Bergverlag Rother)##, Autoren: Perwitzschky, Olaf, Edition: REV, Auflage: 22004, Auflage/Ausgabe: 4., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 199, Abbildungen: 24 Grafiken, 7 Tabellen und Übersichten, 2 Karten, Keyword: Bergwetter; Biwak; Biwakieren; Erste Hilfe; Gehtechnik; Gletscher; Handbuch; Karte; Klettern; Kompass; Lehrbuch; Lehrschrift; Notfall; Orientierung; Pickel; Ratgeber; Sicherung; Spaltenbergung; Technik; Theorie; Tourenplanung; Wandern; Wetter, Fachschema: Alpinismus~Berg / Bergsteigen~Bergsteigen~Berg / Bergwandern~Bergwandern~Wandern / Bergwandern~Sport / Training~Training (körperlich), Fachkategorie: Andere Sportarten und sportliche Wettbewerbe~Bergsteigen und Klettern~Sport: Training und Coaching~Reise: Sachbuch, Ratgeber, Warengruppe: HC/Sport/Sonstige Sportarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 165, Höhe: 15, Gewicht: 520, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seubold, Günter: Bergsteigen - Eine Philosophie des LebensBergsteigen - Eine Philosophie des Lebens , Bergsteigen ist konzentriertes Tun. Bergsteigen ist konzentriertes Leben. Es verdichten sich: Zeit, Aufmerksamkeit, Sinnlichkeit, Nachdenklichkeit; es intensiviert sich die Beziehung von Mensch und Welt. Was Natur ist und was der Mensch kann, erfährt man beim Bergsteigen nachdrücklicher als in der Ebene des Alltags. Dieses konzentrierte Tun und innige Weltverhältnis vermag auf das alltägliche Leben in der Ebene zurückzustrahlen, sodass auch dieses bereichert wird und in neuem Licht erscheint. Diese fundierte und dennoch leicht verständliche philosophische Abhandlung zeigt, dass Bergsteigen mehr ist als ein Sport, der Spaß macht; es zeigt sich in der Haltung sich selbst und dem Leben gegenüber und bildet eine erfüllende Lebenskunst. Aufgezeigt werden die Sinnkomponenten des Bergsteigens, die ökonomische und ökologische, die spirituelle und erotische Dimension dieses Tuns. Dabei will dieses Buch weder die Weltanschauungen renommierter Profibergsteiger analysieren noch eine Kulturgeschichte des Bergsteigens liefern; es beruht vielmehr auf individueller Sicht und vereinigt darin - und das ist das Besondere - die tiefgründige Denkweise des klassischen Philosophen mit den authentischen Erfahrungen des erfahrenen Bergsteigers. Damit bietet es Menschen, die selbst gern in die Berge gehen, ein inspirierendes Reflektieren dieses Tuns. Sie werden sich von diesem Buch ebenso verstanden fühlen wie neue Dimensionen darin finden. Auszeichnung: 3. Platz in der Kategorie Belletristik und Poesie beim 10. Internationalen Wettbewerb für die besten Veröffentlichungen über die Berge i(Krakau) , Sonstige > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20250118, Autoren: Seubold, Günter, Seitenzahl/Blattzahl: 128, Abbildungen: Zweifarbdruck, SW-Abbildungen, Keyword: Alpinismus; Berge; Bergsport; Bergsteiger; Bergwanderer; Bergwandern; Erlebnis Berge; Lebenshilfe; Lebenskunst; Lebensphilosophie; Lebenssinn, Fachschema: Alpinismus~Berg / Bergsteigen~Bergsteigen, Fachkategorie: Bergsteigen und Klettern, Warengruppe: HC/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 130, Höhe: 13, Gewicht: 236, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.